💸 퇴근 후 경제노트 · 열한 번째 기록
주식 화면을 보다 보면 PBR 0.5배라는 숫자가 눈에 들어온다.
회사 재산이 100억 원인데 주식은 50억 원에 살 수 있다는 뜻일까? 얼핏 큰 할인처럼 느껴진다.
하지만 여기서 말하는 ‘장부상 순자산’이 실제로 당장 받을 수 있는 돈과 같은지부터 살펴볼 필요가 있다.
PER이 회사의 이익과 주가를 비교하는 지표라면, PBR은 회사의 장부상 순자산과 주가를 비교하는 지표다.
🤔 장부에는 100억 원, 시장에서는 50억 원
가상의 G회사에 자산 150억 원과 부채 50억 원이 있다고 해보자.
자산에서 부채를 빼면 장부상 순자산은 100억 원이다.
그런데 시장에서 G회사 전체 주식의 가격, 즉 시가총액이 50억 원이라면 PBR은 0.5배가 된다.
이해를 위해 우선주 등 다른 조건은 없고 보통주만 있는 회사로 단순화한 가상의 사례다.
| 항목 | 금액·비율 |
|---|---|
| 자산 | 150억 원 |
| 부채 | 50억 원 |
| 장부상 순자산 | 100억 원 |
| 시가총액 | 50억 원 |
| PBR | 0.5배 |
📊 PBR 0.5배면 회사 재산을 반값에 사는 걸까?
PBR은 주가를 주당순자산(BPS)으로 나눈 값이다.
위처럼 단순화한 사례에서는 시가총액 50억 원을 순자산 100억 원으로 나눠도 같은 0.5배가 나온다.
즉 PBR 0.5배는 장부상 순자산에 비해 시장에서 주식이 낮은 가격으로 평가되고 있다는 뜻이다.
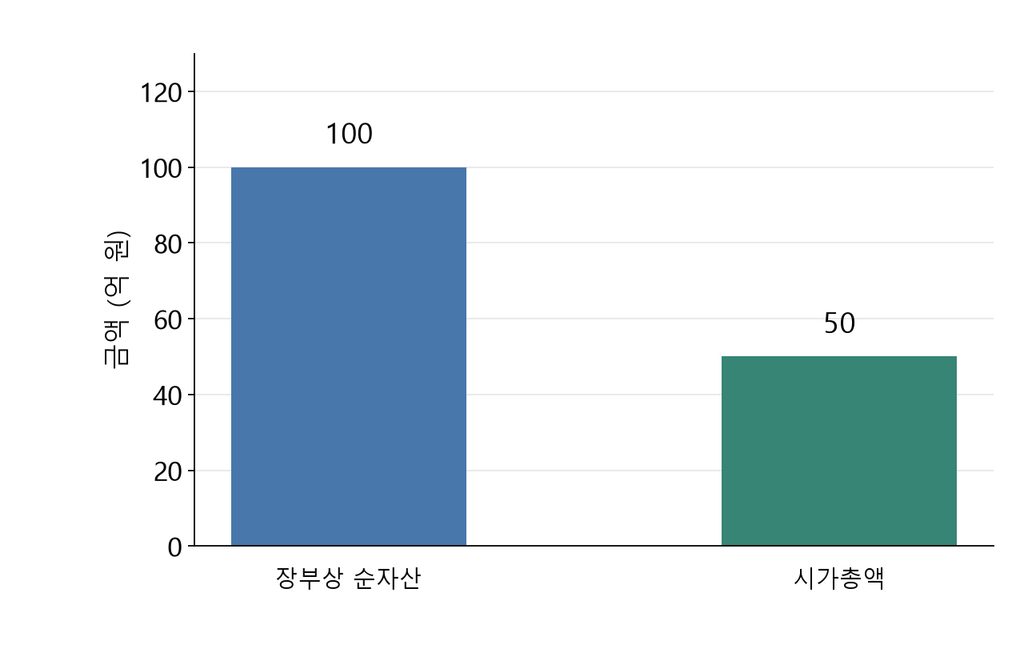
하지만 이것이 곧바로 “100억 원짜리 재산을 50억 원에 산다”는 의미는 아니다.
회사를 당장 정리한다고 해도 장부에 100억 원이라고 적혀 있는 순자산을 그대로 현금 100억 원으로 바꿀 수 있다고 보장할 수 없기 때문이다.
예를 들어 재고나 설비는 장부에 적힌 금액과 실제로 팔 수 있는 가격이 다를 수 있다.
매출채권처럼 아직 받지 못한 돈도 모두 회수할 수 있는지 따져봐야 한다.
반대로 브랜드나 기술력처럼 장부 숫자에 충분히 담기지 않는 가치도 있을 수 있다.
그래서 장부상 순자산은 기업가치를 살펴보는 하나의 출발점이지, 주주가 실제로 받을 수 있는 현금 금액을 뜻하지는 않는다.
⚠️ PBR이 낮은 데에는 이유가 있을 수 있다
PBR이 낮다면 시장이 회사를 지나치게 낮게 평가하고 있는 것일 수도 있다.
하지만 다른 이유도 생각해봐야 한다.
회사가 가진 자산으로 충분한 이익을 내지 못하고 있거나, 앞으로 적자가 이어져 순자산이 줄어들 것이라는 우려가 주가에 반영됐을 수도 있다.
예를 들어 똑같이 순자산 100억 원을 가진 두 회사라도 한 회사는 꾸준히 높은 이익을 내고, 다른 회사는 거의 이익을 내지 못한다면 시장이 두 회사를 같은 가격으로 평가할 필요는 없다.
그래서 PBR을 볼 때도 단순히 “1배보다 낮다 = 싸다”고 판단하기보다, 그 회사가 가진 자산으로 얼마나 이익을 만들어내고 있는지 함께 살펴볼 필요가 있다.
업종과 사업 구조가 다른 회사를 PBR 숫자 하나만으로 비교하는 것도 조심해야 한다.
✍️ 오늘의 기록
PBR이 1배보다 낮다는 사실만으로 저평가라고 단정할 수는 없다.
숫자를 봤다면 한 번 더 물어보자.
“이 회사는 가진 자산으로 얼마나 이익을 만들어내고 있을까?”
다음 글에서는 기업의 숫자에서 잠시 벗어나, 채권을 산다는 것이 누구에게 돈을 빌려주는 일인지 살펴보려 한다.
※ 본문의 회사와 숫자는 개념 설명을 위해 만든 가상의 사례입니다.
※ 이 글은 경제·투자 관련 정보를 공부하고 정리한 내용이며, 특정 종목에 대한 투자 추천이나 매수·매도 권유가 아닙니다.