💸 퇴근 후 경제노트 · 열 번째 기록
지난 글 「PER이 낮으면 무조건 싼 주식일까?」에서는 주가를 주당순이익(EPS)으로 나눈다는 이야기를 했다. 그때 분모에 있던 EPS가 오늘의 주제다.
회사가 작년보다 돈을 더 벌었다면, 주식 한 주가 차지하는 이익도 당연히 늘었을까?
꼭 그렇지는 않다. 회사 전체의 이익이 늘어도 주식 수가 더 빠르게 늘어나면 한 주당 이익은 오히려 줄어들 수 있다.
🤔 이익은 늘었는데 나눌 주식도 늘었다
가상의 F회사가 작년에 순이익 1억 원을 냈고 보통주가 1만 주였다고 해보자. 단순하게 계산하면 한 주당 이익은 1만 원이다.
올해는 회사가 더 성장해 순이익이 1억 2천만 원으로 늘었다. 그런데 자금 조달 등을 위해 신규 주식을 발행하면서 보통주 수도 2만 주로 늘었다면 어떨까?
한 주당 이익은 오히려 6천 원으로 줄어든다.
이해를 위해 보통주 주주에게 해당하는 순이익을 사용하고, 각 해의 주식 수는 연중 내내 같았다고 단순화한 가상의 사례다.
| 항목 | 작년 | 올해 |
|---|---|---|
| 순이익 | 1억 원 | 1억 2천만 원 |
| 보통주 수 | 1만 주 | 2만 주 |
| 주당순이익(EPS) | 10,000원 | 6,000원 |
📊 EPS는 이익을 ‘한 주 기준’으로 보는 숫자
EPS는 주당순이익(Earnings Per Share)이다. 회사가 벌어들인 이익을 보통주 한 주 기준으로 나누어 보는 지표다.
위 사례에서는 회사 전체 순이익이 1억 원 → 1억 2천만 원으로 20% 증가했다.
하지만 주식 수는 1만 주 → 2만 주로 두 배가 됐다.
이익이 늘어난 속도보다 주식 수가 늘어난 속도가 더 빨랐기 때문에 EPS는 오히려 1만 원 → 6천 원으로 감소한 것이다.
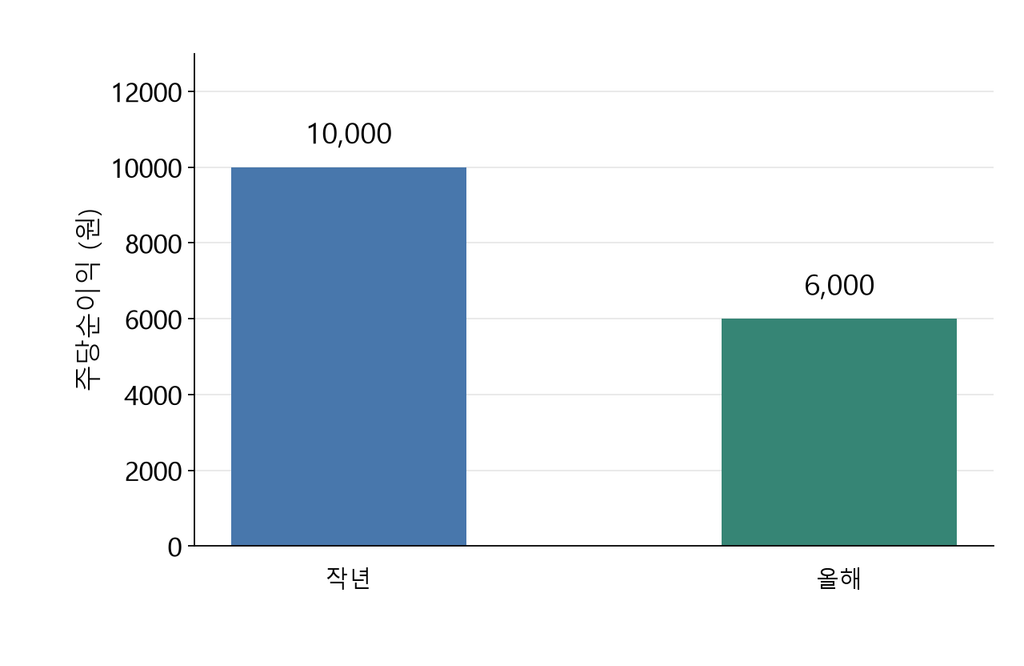
즉 회사 전체 이익이 늘었다는 사실만 보고 주주 한 주의 몫도 커졌다고 생각해서는 안 된다.
실제 EPS 계산은 이보다 조금 더 복잡하다. 연중에 주식 수가 변했다면 단순히 연말 주식 수를 사용하는 것이 아니라, 각 주식이 유통된 기간을 반영한 가중평균 주식 수를 사용한다.
처음부터 복잡한 계산식을 외우기보다는, 우선 “EPS를 볼 때는 이익과 주식 수를 함께 본다”는 점을 기억해두면 충분하다.
그리고 EPS가 6천 원이라고 해서 주주에게 현금 6천 원을 지급한다는 뜻도 아니다. EPS는 이익을 주식 수로 나눈 지표이고, 실제 배당금은 별도로 결정된다.
⚠️ 주식 수가 늘었다고 무조건 나쁜 것은 아니다
주식 수 증가 자체를 나쁜 신호로 볼 필요도 없다.
회사가 새 주식을 발행해 마련한 자금으로 공장을 짓거나 새로운 사업에 투자하고, 그 결과 앞으로 이익이 더 크게 성장할 수도 있다.
반대로 주식 수가 줄어 EPS가 높아졌다고 해서 회사의 본업이 반드시 좋아졌다는 뜻도 아니다.
그래서 EPS가 변했다면 숫자 하나만 보기보다 왜 변했는지를 나눠서 살펴보는 게 좋다.
회사가 실제로 더 많은 이익을 냈기 때문인지, 아니면 주식 수가 늘거나 줄었기 때문인지.
✍️ 오늘의 기록
회사의 이익이 늘어도, 한 주당 이익은 줄어들 수 있다.
EPS 숫자를 봤다면 한 번 더 물어보자.
“이익과 주식 수 중 무엇이 얼마나 달라졌을까?”
다음 글에서는 PBR이 1배보다 낮으면 정말 싼 회사라고 볼 수 있는지 살펴보려 한다.
※ 본문의 회사와 숫자는 개념 설명을 위해 만든 가상의 사례입니다.
※ 이 글은 경제·투자 관련 정보를 공부하고 정리한 내용이며, 특정 종목에 대한 투자 추천이나 매수·매도 권유가 아닙니다.